RISC-V × OpenHarmony:纯国产化终端方案,现在走到哪一步了?
RISC-V × OpenHarmony:纯国产化终端方案,现在走到哪一步了?
从政策热到落地难,拆解"双开源"全栈自主的真实水位
引子:这不是一次普通的技术热点
2026 年有个值得追问的现象:RISC-V 和 OpenHarmony 这两个词,正在政策文件里被成对出现。
工信部等八部门发布《全国 RISC-V 芯片发展指导意见》,这是全球首个由主权国家出台的 RISC-V 专项政策文件;全国两会把 RISC-V 开源指令集架构列为新兴领域突破重点;深圳市宝安区出台全国首个区级专项《推动开源鸿蒙 / RISC-V 生态高质量发展的若干措施》;深圳对工业企业采用"开源鸿蒙 + RISC-V"进行技术改造的项目,按不超过 15% 资助,核心环节应用 RISC-V 芯片再额外给 5%,单个项目最高 1000 万元。
2026 年 8 月 28 日的鸿蒙生态大会上,首次开设 RISC-V 专题分论坛。这个信号比任何补贴都重要——它意味着"RISC-V + OpenHarmony"从技术探索,正式被产业界认定为一条主线。
政策密度异常高,产业动作也确实在加速。但作为长期做操作系统的人,我对这类"双热叠加"的组合本能地想多问一句:
两个都还不太成熟的生态叠加在一起,是互补,还是互相拖累?
这篇不唱多也不唱衰,把水位一层一层量给你看。
一、先厘清:所谓"纯国产化",纯在哪一层?
谈前景之前必须拆概念。市面上说"纯国产化终端",往往含糊其辞。我把它拆成四层:
| 层级 | 内容 | RISC-V 方案的当前水位 |
|---|---|---|
| L1 指令集层 | 指令集架构、扩展规范 | 高。RISC-V 基于 BSD 开源协议,可免费使用、修改、商业化,从指令集层面规避授权制约 |
| L2 处理器与制造层 | IP 核、SoC 设计、流片、制程 | 中。"香山"等开源核已迭代到第三代;但先进制程产能是现实瓶颈,中国大陆具备高性能核量产能力的先进产线产能已接近红线 |
| L3 工具链与系统层 | 编译器、调试器、IDE、操作系统内核、驱动框架 | 中偏弱。这是最短板 |
| L4 应用生态层 | 原生应用、行业软件、中间件 | 弱。头部消费级与行业核心应用适配匮乏 |
看清这张表,就能理解一个关键错位:
"纯国产化"最硬的证据在 L1(指令集免费开放),而用户真正感知的体验在 L4(有没有能用的软件)。
政策买的是 L1 的安全,用户买的是 L4 的体验。这个错位,是后面所有问题的根源。
再补一句容易被忽略的:开源 ≠ 自主可控。指令集免费不等于 IP 核自主,更不等于制造自主。RISC-V 解决的是"授权不受制于人",不是"供应链不受制于人"。把这两件事混为一谈,是很多宣传材料的口径问题。
二、现状盘点:两个生态各自走到哪了
RISC-V:生态建设初期,钱主要还在上游
据信创纵横梳理 2024–2026 年的采购项目,RISC-V 在信创领域仍处生态建设初期,应用以科研项目、试点验证、云厂商自研自用为主,规模化商用采购较少。
几个值得注意的数字:
- 2025 年 10 月,中科院计算所采购 RISC-V 多核处理器物理后端设计服务,1396 万元
- 2026 年 4 月,中科院计算所采购高性能 RISC-V 处理器芯片流片服务,8300 万元
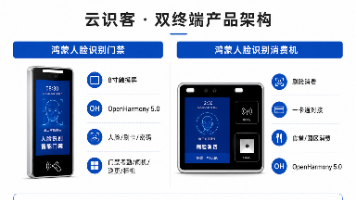
- 2026 年 1 月,深圳达实物联网与中移芯昇战略合作,基于 RISC-V 芯片开发面向雄安新区的国密级人脸识别门禁系统
看明白了吗?八千多万投在"流片"上,不是投在"买终端"上。 钱在往产业链上游走,说明产业还在"造得出"的阶段,还没到"卖得动"的阶段。
但也有真实突破:
- 英飞凌计划 2026 年起将车规级 MCU 全面转向 RISC-V 架构
- 华为海思在旗舰手机芯片中首次集成自研 RISC-V 协处理器用于传感器中枢管理
- RISC-V 在智能手机 SoC 中的渗透率预计从 2025 年的不足 1% 跃升至 2026 年的超 4%
- 全志科技的控制型机器人芯片 MR153 采用 ARM 处理器 + RISC-V 实时 MCU 的异构组合,已进试量产
最后这条特别值得玩味——连厂商自己都没打算纯用 RISC-V,而是异构搭配。这在工程上是最诚实的答案。
OpenHarmony:已经跨过"能不能用"
对比之下,OpenHarmony 的进度要快得多:
- 2025 年 9 月发布 OpenHarmony 6.0 Release
- 2025 年 12 月在开放原子开源基金会正式"毕业"——标志技术、治理、生态达到产业级成熟度
- 2026 年 6 月:代码规模超 1.4 亿行,汇聚 1.3 万余名贡献者、3200 余家生态伙伴,生态设备规模突破 13 亿台
- 涌现电鸿、工鸿、移鸿等 100 多个行业发行版
- 2026 年 8 月:搭载 HarmonyOS 6 的终端设备突破 8000 万台,预计 Q4 破 1 亿;鸿蒙原生应用超 10 万个;2040 余款产品通过兼容性测评
华为轮值董事长徐直军给过一个很有参考价值的判断:1 亿用户是操作系统生态的关键临界点。100 万用户验证底层能力,1000 万用户可以快速发现并优化问题,到 1 亿就形成支撑开发者商业闭环的土壤,生态实现良性自循环。
按这个标尺,OpenHarmony 正站在临界点上。
落地案例也确实有说服力:南方电网"电鸿"让设备入网时间从 8 天缩短到半天;深圳罗湖鸿蒙服务大厅使平均排队时间缩短 80%;海尔冷柜生产线基于开源鸿蒙 PLC,换型停线时间从 2 天缩短到 4 小时。
两者结合:从开发板走到商用终端
开源鸿蒙 RISC-V SIG 的工作路径很清晰:
- 从 3.2 版本起步,完成 LLVM/Clang 编译目标新增与编译框架适配
- 移植内核、适配核心硬件驱动、对接 HDF 硬件驱动框架
- 完成 70+ 三方库、130+ 子系统组件适配,经历 8 个大版本迭代
- 从 MCU 支持拓展到高性能多核应用处理器
落地节奏是开发板(DAYU800)→ 商用终端(MUSE Paper 平板)。
而进迭时空 K3 是个标志性节点:
- 全球首款支持 OpenHarmony 6.1 的 RISC-V 架构芯片(与中科院软件所联合适配)
- 全球首款符合 RVA23 规范的 RISC-V 量产芯片,获 Linux 7.0 内核主线原生支持
- 全球首款原生适配 Ubuntu 26.04 LTS 的 RISC-V 计算平台
- 8 个 X100 大核 + 8 个 A100 AI 核,130KDMIPS 通用算力 + 60TOPS AI 算力
- 2026 年 4 月规模量产,累计出货超 20 万颗
- 与中国移动联合开发全球首款基于 RISC-V + OpenHarmony 的云电脑
顺带一提,K3 还进了北京、上海两家人形机器人国家创新中心的机器人本体。RISC-V 国际基金会 CEO 在 2026 年欧洲峰会和 WAIC 上都重点介绍过它。这颗芯片基本代表了目前国产 RISC-V 的算力天花板。
三、冷思考一:两个"不成熟"叠加,缺的不是芯片,是中间层
开放原子开源基金会在官方文章中,把话说得很直接——生态完善仍处于"可用向好用"的爬坡期。具体短板有四条,我按严重性重排:
1. 工具链是硬伤
“缺乏针对双开源架构的一站式开发工具,调试、性能分析效率偏低;IDE 原生不支持 RISC-V 架构。”
这条杀伤力最大。IDE 不支持,意味着每一个开发者的日常体验都在打折。编译器能过是一回事,开发者用得爽是另一回事。上海把"编译器、模拟器、硬件仿真、操作系统适配"列为工具链攻关方向、单个项目最高补 2000 万,就是冲着这个来的。
2. 系统核心能力没吃透架构
“ArkCompiler 优化、内核抽象层深度优化、统一渲染等鸿蒙核心特性,对 RISC-V 的支持仍有欠缺。”
更根本的问题是:“系统核心机制未针对 RISC-V 微架构定制优化”。
翻译成人话:现在是"把 OpenHarmony 移植到 RISC-V 上跑起来",还不是"为 RISC-V 设计 OpenHarmony"。
这两者的性能差距,可能不是百分之几,而是成倍的。开源鸿蒙 RISC-V SIG 自己也把"推进架构原生融合,为分布式软总线、确定性调度设计专用指令"列为未来方向——说明他们清楚这一步还没做。
3. 中间层能力薄弱
“连接芯片与终端的方案集成、驱动适配等中间层能力薄弱,移植成本高、商业闭环难形成。”
这是我认为最致命的一条,也是最容易被忽略的一条。
芯片厂懂芯片,OS 社区懂 OS,但中间那层——把一颗具体芯片的 BSP、驱动、功耗调优、外设适配全部做完,让 OS 在上面跑得又快又稳——没人愿意做,也没几家做得了。
两个不成熟的生态叠加,风险不是减半而是叠加,因为缺的正是把它们缝起来的那一层。
4. 复合型人才极度短缺
“同时掌握 RISC-V 架构、开源鸿蒙底层开发与应用迁移的工程师稀缺,成为企业入局与生态扩张的最大障碍。”
注意"最大障碍"这四个字——比工具链、比性能、比产能都更致命。
四、冷思考二:别去抢 PC 存量,要抢没有历史包袱的新终端
这是我最想强调的一个判断。
看一个反例:2025 年 12 月,财通证券 2026 年信创类电脑终端采购项目公开招标,采购的是海光、兆芯(C86 架构)和麒麟(ARM 架构)的终端——其中并没有 RISC-V 架构的终端产品。
这说明什么?金融行业 PC 端的信创替代,仍然以 x86 和 ARM 为主。 RISC-V 进不去。
这不是偶然。PC 存量市场的替换逻辑是"原有软件能不能继续跑",而这恰恰是 RISC-V 最弱的一环。你让用户放弃跑了十年的行业软件,去等一个生态还没长好的平台,这个账算不过来。
所以正确的战场不是"替代",是"新场景"。
政策给的方向其实很明确——《全国 RISC-V 芯片发展指导意见》提出到 2026 年底,RISC-V 芯片在政务终端、教育设备、工业 PLC 及智能电表四大类信创场景中渗透率不低于三分之一。
注意这四个场景的共同点:应用相对单一、没有沉重的历史软件包袱、批量部署、自主可控诉求强。
智能电表不需要跑 Office,工业 PLC 不需要跑微信,教育终端不需要兼容十年前的行业软件。在这些场景里,RISC-V 生态弱的劣势被大幅稀释,而自主可控、可定制的优势被放大。
再看已经跑出来的案例——电网、政务大厅、生产线 PLC、云电脑、教考终端——没有一个是"替代现有 PC",全是新形态终端。
结论:RISC-V + OpenHarmony 是增量市场的最优解,不是存量替代的通用解。 谁把它包装成"全面替代 x86",谁就是在制造泡沫。
五、冷思考三:被低估的门槛——实时性、虚拟化与功能安全
这一条,是我作为长期做虚拟化和实时系统的人,想特别提醒的。
开放原子官方文章里有句话分量很重:
“工业级实时系统、专业中间件与功能安全认证缺失,制约高端市场落地。”
工业 PLC 是政策点名的四大场景之一。但工业控制要的从来不是"能跑 Linux",而是:
- 确定性时延——抖动要可控,不是平均快,是最坏情况可控
- 实时性与通用算力的隔离——控制回路不能被一个后台任务拖死
- 功能安全认证——SIL / ISO 26262 这类认证,比性能难做得多,周期以年计
而这恰好是异构架构的用武之地。全志 MR153 用"ARM 通用核 + RISC-V 实时核"的组合,就是在回答这个问题。
从工程角度看,RISC-V 在这里反而有独特优势:它的模块化扩展设计,允许厂商针对实时控制、AI 计算、安全加密定制专用扩展,这在 x86/ARM 上受授权和路线图约束,很难做。RISC-V 国际基金会通过定义 IME / VME / AME 三类矩阵扩展来分层满足不同层级的 AI 算力需求,走的也是这个思路。
再往下说一层,虚拟化能力会在两个地方成为关键:
其一,云电脑。中国移动与进迭时空做的全球首款 RISC-V + OpenHarmony 云电脑,本质上依赖完整的芯片级虚拟化和 I/O 虚拟化能力。K3 标称"完整芯片级虚拟化支持",中国移动实现了全球首个 RISC-V I/O 虚拟化应用案例——这不是锦上添花,是云电脑方案能不能成立的地基。
其二,混合关键性部署。在一个终端上同时跑通用 OS 和实时 OS,让它们共享硬件又互不干扰——这在工业、车载、机器人场景是刚需。RISC-V 的虚拟化扩展和实时扩展如果能协同设计,理论上比在既有架构上打补丁更干净。
这一块我认为是整个方案里技术含量最高、也最容易被忽略的价值洼地。 谁先在 RISC-V 上把"通用 + 实时 + 安全隔离"这套做扎实了,谁就拿到了工业和高可靠场景的入场券。
六、冷思考四:政策驱动采购,要警惕"为达标而采购"
渗透率"不低于三分之一"是个量化硬指标。硬指标的好处是能强力拉动产业,风险是容易催生达标型采购。
这不是臆测。在另一个政策强驱动的民生工程——居家适老化改造——里已经出过事:审计部门查出需求适配性不足、“一刀切"标准化套餐导致设备闲置、采购"价高质次”、验收流于形式(未完成施工却全额拨付工程款);央视也曝光过部分项目采购价数倍高于市场价、产品装完不用即验收通过的情况。
信创终端有更强的专业壁垒,情况应当会好很多,但**"补贴/指标驱动 + 验收机制不健全"这个组合的风险是通用的**。尤其在 L4 应用生态还薄弱的阶段,"设备到位了但没真用起来"是最容易发生的失败形态。
建议关注一个指标:不是出货量,是激活率与续购率。有多少终端真正投入日常使用,多少客户在试点之后下了第二批单——这才是真信号。
七、未来三年,我的判断
把上面的分析收拢成三个阶段的推演:
2026–2027:政策达标期,会热,但有水分
四大场景渗透率三分之一的硬指标压下来,必然催生一批采购。这个阶段数据会很好看,但要分辨多少是真实需求、多少是指标驱动。产业主线是补工具链(上海的专项已经指向这里)和补中间层。
2027–2028:洗牌期,活下来的靠垂直深度
OpenHarmony 跨过 1 亿设备临界点后,开发者商业闭环初步形成,"鸿图计划"这类产业激励开始见效。同时,RISC-V 工具链如果能补齐 IDE 原生支持和一站式环境,开发门槛会显著下降。
这个阶段会死掉一批厂商。存活者的共同特征不会是"芯片参数最强",而是在一个垂直行业里把方案做透了——像"电鸿"在电网那样。
2028–2029:分化定型期
在能源、工业、教育、具身智能等增量场景站稳脚跟;在 PC / 服务器存量替代上仍难撼动 x86 和 ARM。国产 CPU 四大阵营(x86、ARM、自主指令集、RISC-V)的格局会长期并存,RISC-V 占据的是最灵活、最碎片化、也最需要定制化的那一块。
一句话总结:这个方案会成,但它成的方式,大概率不是宣传材料里写的那种"全面替代"。
八、给不同角色的建议
给开发者
现在入场的窗口是打开的,但要选对位置。纯做上层应用,短期内商业回报有限;纯做芯片,门槛太高。真正的机会在中间层——BSP、驱动适配、HDF、性能调优、工具链。这一层最缺人,也最容易积累不可替代的经验。
给企业
不要被"双开源 = 成本低"误导。开源省的是授权费,不是工程费。移植成本、适配成本、调优成本,一分都不会少。 进入之前先问自己:我在哪个垂直场景有客户?没有场景,就别碰。
给高校和学生
这可能是最确定的一条。开放原子已经成立开源鸿蒙教育委员会,深圳、杭州、上海都在推动 RISC-V 进高校课程。产业界"最大障碍"是复合型人才,而高校正是生产人才的地方。
我的建议很直接:把 RISC-V 和 OpenHarmony 引入操作系统与嵌入式课程,让学生在校期间就接触真实的 BSP 移植和驱动开发。 这比多讲一遍 xv6 有用得多。学生毕业后面对的是一个明确的、政策长期支持的人才缺口市场。
结语
RISC-V + OpenHarmony 的价值,不在于它今天能替代什么,而在于它第一次让我们有机会从指令集到操作系统,完整地、可审计地、可修改地拥有一套数字底座。这件事的意义,值得给它时间和耐心。
但耐心不等于盲目乐观。当前真实的差距在工具链、在中间层、在应用生态、在人才——唯独不在政策力度上。
政策已经给足了。剩下的,是工程师的事。
附:核心数据来源
- 《全国 RISC-V 芯片发展指导意见》(工信部等八部门,2025)
- 开放原子开源基金会:开源鸿蒙 RISC-V SIG 官方文章
- 鸿蒙生态大会 2026(2026-08-28,深圳)
- 2026 开放原子开源生态大会(2026-06-25,北京)
- OpenHarmony 官网 openharmony.cn
- 信创纵横:2024–2026 年 RISC-V 信创采购项目梳理
- 中研普华《RISC-V 芯片行业现状与发展趋势深度分析(2026 年)》
- 深圳市宝安区《推动开源鸿蒙 / RISC-V 生态高质量发展的若干措施》(2026-06)

开源鸿蒙跨平台开发社区汇聚开发者与厂商,共建“一次开发,多端部署”的开源生态,致力于降低跨端开发门槛,推动万物智联创新。
更多推荐
 0
 0
- 0


 已为社区贡献1条内容

所有评论(0)